OpenAI y Anthropic buscan data centers de 20-30 MW mientras esperan sus macroproyectos
Las dos compañías negocian capacidad en instalaciones ya existentes para no quedarse sin cómputo mientras los campus de escala gigavatio siguen en obras, según CNBC.
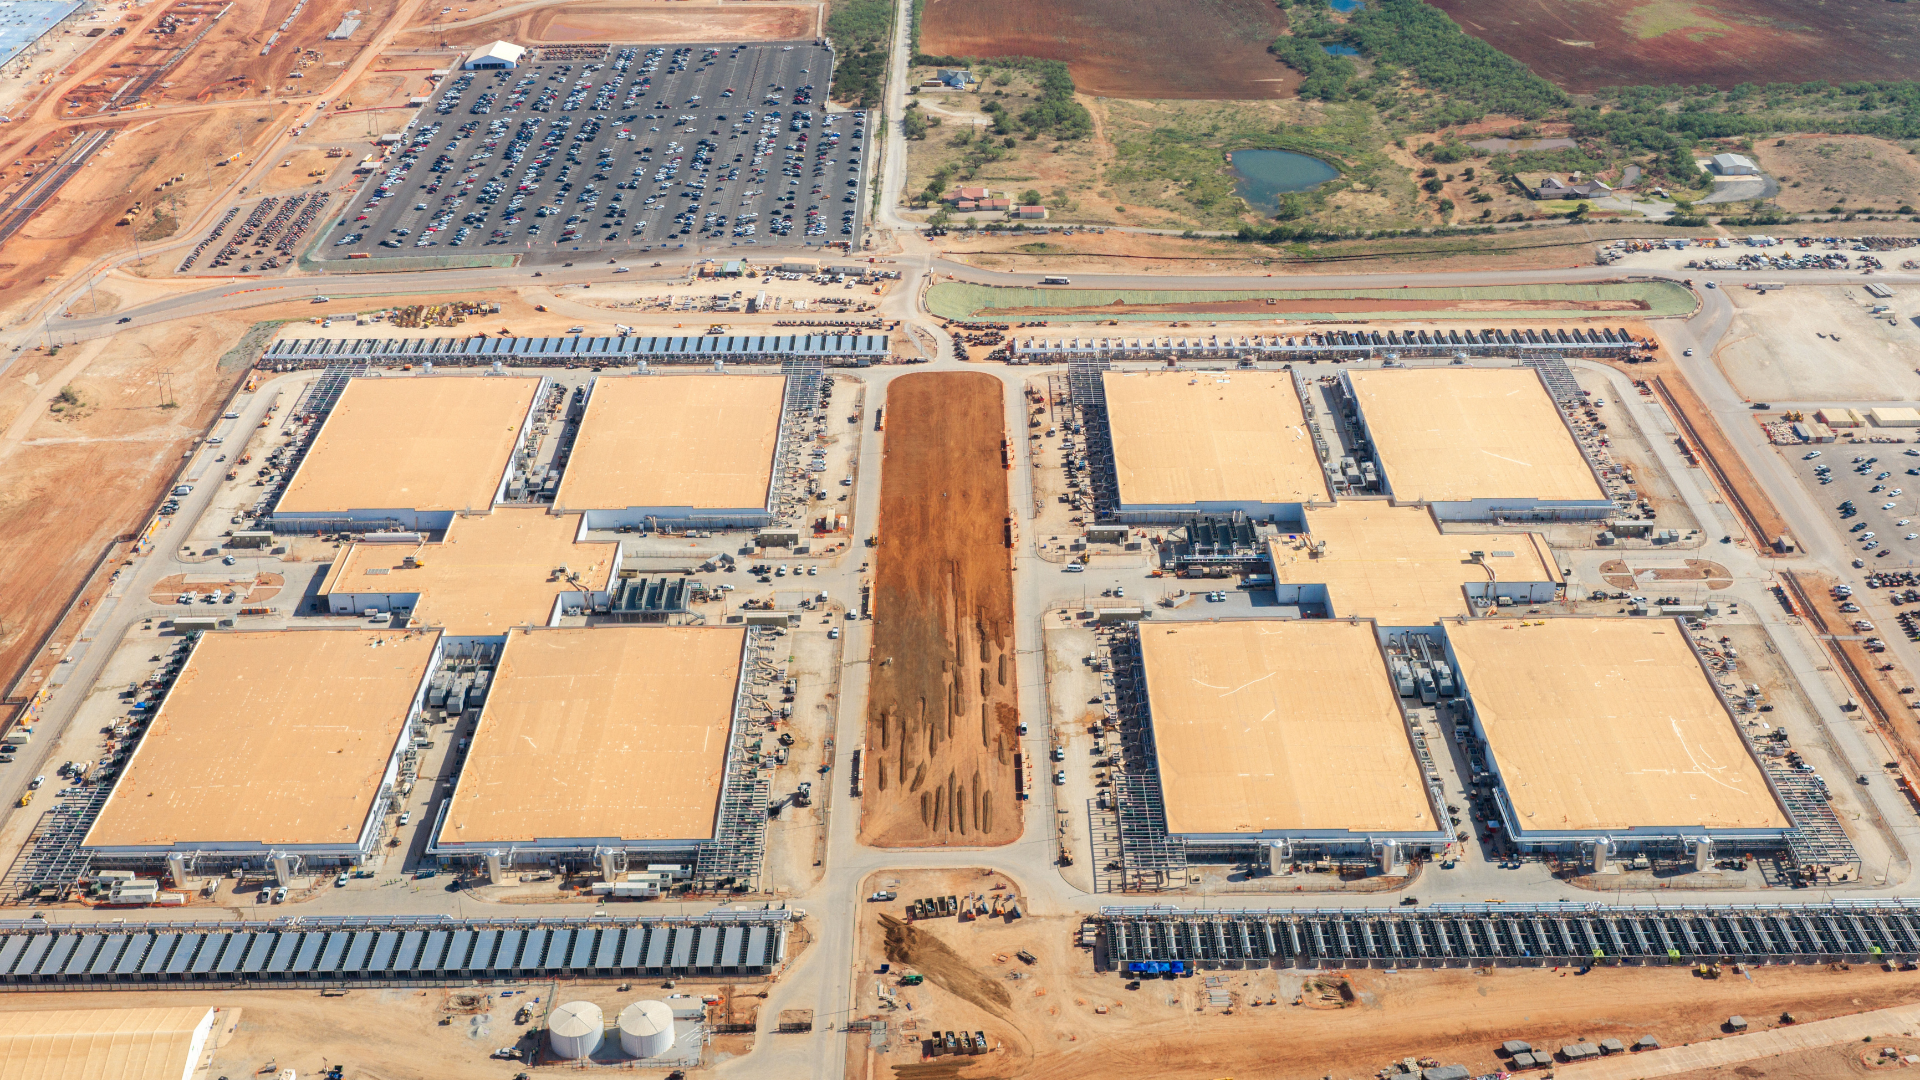
OpenAI y Anthropic están negociando acuerdos para conseguir capacidad de cómputo en instalaciones ya construidas, de entre 20 y 30 MW, mientras sus macroproyectos de escala gigavatio siguen levantándose. Lo avanzó CNBC el 18 de septiembre: las dos compañías llevan ya comprometidos decenas de miles de millones de dólares en infraestructura de mayor tamaño y, aun así, necesitan capacidad que entre en servicio antes.
Del gigavatio al megavatio
La diferencia no es de escala, es de calendario. Un campus de un gigavatio hay que proyectarlo, conseguir suelo, esperar la interconexión eléctrica y construirlo; eso son años, y el permiso de conexión a la red suele tardar más que la propia obra. Un contrato sobre una instalación existente de 20 o 30 MW se firma y se energiza en meses. Es la vía rápida para un entrenamiento que no puede esperar a que la subestación esté lista.
El detalle publicado es escaso. El informe no concreta ubicaciones ni importes, ni si se trata de contratos de colocation, de arrendamiento de espacio a un operador o de compra directa de instalaciones. Tampoco aclara cuántos acuerdos hay sobre la mesa ni en qué fase están las conversaciones, y ninguna de las dos empresas ha salido a confirmarlos. Todo lo que hay es la atribución del medio: son negociaciones, no contratos cerrados.
Lo que sí dibuja el movimiento es un patrón que llevaba meses apuntándose. Los grandes compradores de cómputo ya no compiten solo por GPU: compiten por energía disponible, por terrenos con acceso a fibra y por contratos de interconexión que se firman con años de antelación. Cuando el suministro nuevo tarda demasiado, la demanda se desplaza a lo que ya está enchufado, y eso aprieta a quien opera colocation en mercados secundarios.
Para quien administra infraestructura, la consecuencia es de mercado antes que técnica. Cada bloque de 20-30 MW que se lleve un modelo de frontera es capacidad que no está disponible para otros inquilinos, y los operadores con inventario existente en zonas con red disponible ganan poder de negociación. También es una señal de que el proceso de aprobación eléctrica, y no la fabricación de aceleradores, es hoy el cuello de botella real.
Queda por ver si estos acuerdos se cierran y con qué plazos de entrega. La cifra de partida es la que da el informe, no una confirmación de las compañías.

