Más centros de datos de IA en EEUU que chips empaquetados para llenarlos
La construcción avanza, pero el techo práctico para 2027 se queda en la veintena baja de gigavatios frente a los más de 80 GW anunciados. El empaquetado avanzado frena tanto como la potencia.
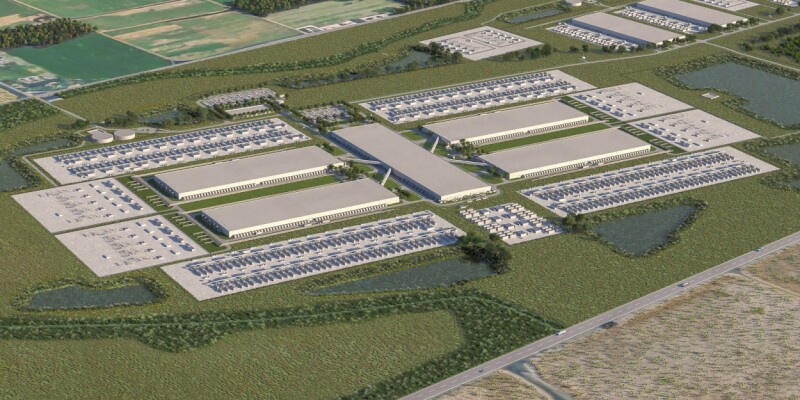
Estados Unidos está levantando centros de datos de IA a un ritmo mayor que el del año pasado, pero no al que exigen los planes anunciados. La analítica de imágenes por satélite sitúa el techo práctico de 2027 en la veintena baja de gigavatios, muy por debajo de los más de 80 GW que implican algunas carteras de proyectos y modelos de demanda de chips para 2028. Y al margen de la capacidad de fabricar obleas, aparece un segundo límite: el empaquetado avanzado.
Un informe del banco de inversión Jefferies, que cita datos de SynMax, señala que la construcción avanza, pero que los permisos, el acceso a la potencia eléctrica y el suministro de aceleradores ya empaquetados siguen frenando proyectos. SynMax usa imágenes por satélite semanales para seguir el desbroce del terreno, la aparición de las primeras estructuras y el avance de la obra. La diferencia importa: distingue lo que se está construyendo de lo que solo se ha anunciado.
Sus estimaciones: unos 11 GW de capacidad bruta desplegada en 2025, entre 16 y 18 GW en 2026 —por encima de su previsión anterior, de 14 a 16— y un techo práctico en la veintena baja para 2027. El terreno que se prepara para nuevos proyectos se ha estancado, así que la actividad visible no llega al ritmo que haría falta. Un informe anterior de Jefferies ya calculaba que solo la mitad de la capacidad prevista para 2026 estaba en obras y que hasta el 80 por ciento de la cartera de 2028 no había empezado.
El empaquetado, entre la fábrica y el servidor
Fabricar suficientes dies de acelerador es solo una parte del trabajo. Antes de que un OEM los monte en un servidor hay que empaquetarlos con componentes como la memoria de alto ancho de banda. El empaquetado avanzado combina varios dies y memorias con conexiones de alta densidad, y es el método habitual en CPU y aceleradores de IA punteros. Incluso los chips fabricados en suelo estadounidense suelen enviarse fuera, normalmente a Taiwán, para ese paso, lo que crea un estrechamiento entre la producción de semiconductores y la capacidad operativa de los centros de datos.
SynMax calcula que la capacidad de empaquetado avanzado existente da para aceleradores que consumirían unos 13 GW brutos. Sumando CPU, memoria, refrigeración y otras cargas, eso equivale a unos 17,5 GW de potencia total de centro de datos. Dos proyectos de empaquetado que deberían entrar en servicio en 2027 añadirían otros 6 GW, lo que lleva el techo a la veintena baja salvo que la capacidad crezca más rápido de lo previsto.
No es la primera advertencia. Un informe de London Economics International del año pasado concluía que, si salieran adelante todos los proyectos previstos en EEUU entre 2025 y 2030, haría falta desviar al mercado estadounidense el 90 por ciento de todo el crecimiento de la oferta mundial de chips de IA.
Texas y el problema de la potencia interrumpible
El desarrollo se concentra en estados como Texas y Virginia, lo que hace que las cifras nacionales sean sensibles a retrasos en cualquiera de los dos mercados. En Texas, conseguir servicio de red ininterrumpido puede tardar, y aceptar desconexiones puntuales puede conectar un centro de datos antes. Eso obliga al operador a bajar el consumo cuando el gestor de la red se lo pide.
Jesse Gossett, exdesarrollador y participante en el grupo de trabajo de grandes cargas de ERCOT, dijo a Jefferies que una disponibilidad del 99 por ciento podría ser viable económicamente si las desconexiones fueran lo bastante predecibles como para modelarlas, asegurarlas, reflejarlas en los acuerdos de nivel de servicio o cubrirlas con recursos de respaldo. Lo que rompe la economía, sostiene, es una instrucción inesperada con cinco minutos de aviso. Los centros de datos pueden asumir una desconexión planificada de una o dos horas; no una comunicada con cinco minutos de antelación.
Queda por ver cuánta de esa capacidad anunciada se convierte en obra real y si el empaquetado avanza al mismo ritmo que el resto de la cadena.